同一期权策略,回测很赚钱,实盘为什么总少一大截?
方向没变,成交价变了,期权利润也可能缩水。把同一合约的回测价格、报价和成交记录对齐,先查清差额来自哪里。
期权回测赚钱,实盘却少一大截,先别急着怪方向看错了。可能策略没变,买进卖出的价格却换了:回测按中间价记账,真实成交要和市场谈。把同一份合约的报价、成交和费用对齐,才能看清利润差在了哪里。
为什么按中间价算有利润,实际成交却少赚了?
买一是买家出的价,卖一是卖家要的价,两者平均就是中间价。它可以用来估值,但不是保证有人愿意成交的价格。像二手交易,你和卖家报价取个平均,计算器同意了,卖家还没同意。
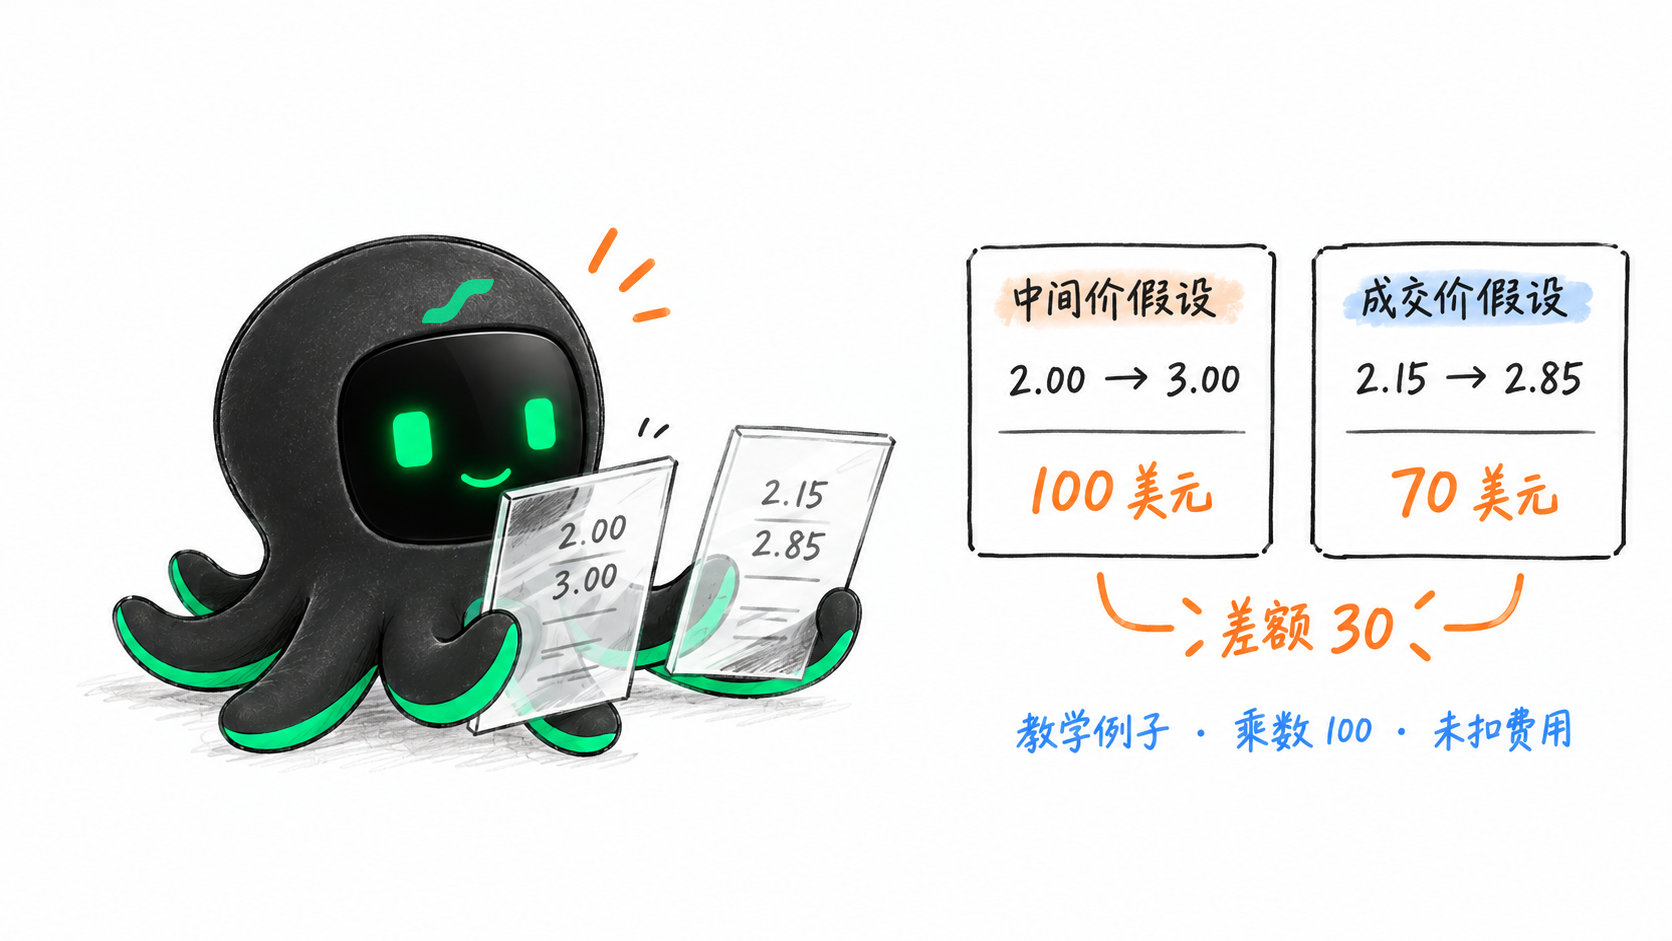
假设买入再卖出同一份期权,合约乘数为 100。下面只改变成交价格,合约、数量和时点相同,暂不扣手续费。
| 记账方式 | 买入价 / 卖出价 | 一份合约的盈亏 |
|---|---|---|
| 按当时中间价 | 2.00 / 3.00 | (3.00 − 2.00) × 100 = 100 |
| 假设买得贵、卖得便宜一些 | 2.15 / 2.85 | (2.85 − 2.15) × 100 = 70 |
| 两种假设的差额 | 进场多付 0.15,出场少收 0.15 | 30 |
方向一样,价格只差一点,利润就少了 30 美元。手续费还要另算。这里的乘数要按具体合约核对,不能把所有期权都当成 100;2.15 和 2.85 也只是本例假设,不是固定滑点标准。
中间价不是永远成交不了。限价单有时能在价差内成交,但成交概率、等待时间和数量都要看当时市场。需要检查的是“回测是否每次都默认拿到这个价格”。买卖报价与价差说明
先确认比较的是同一份合约、同一笔交易
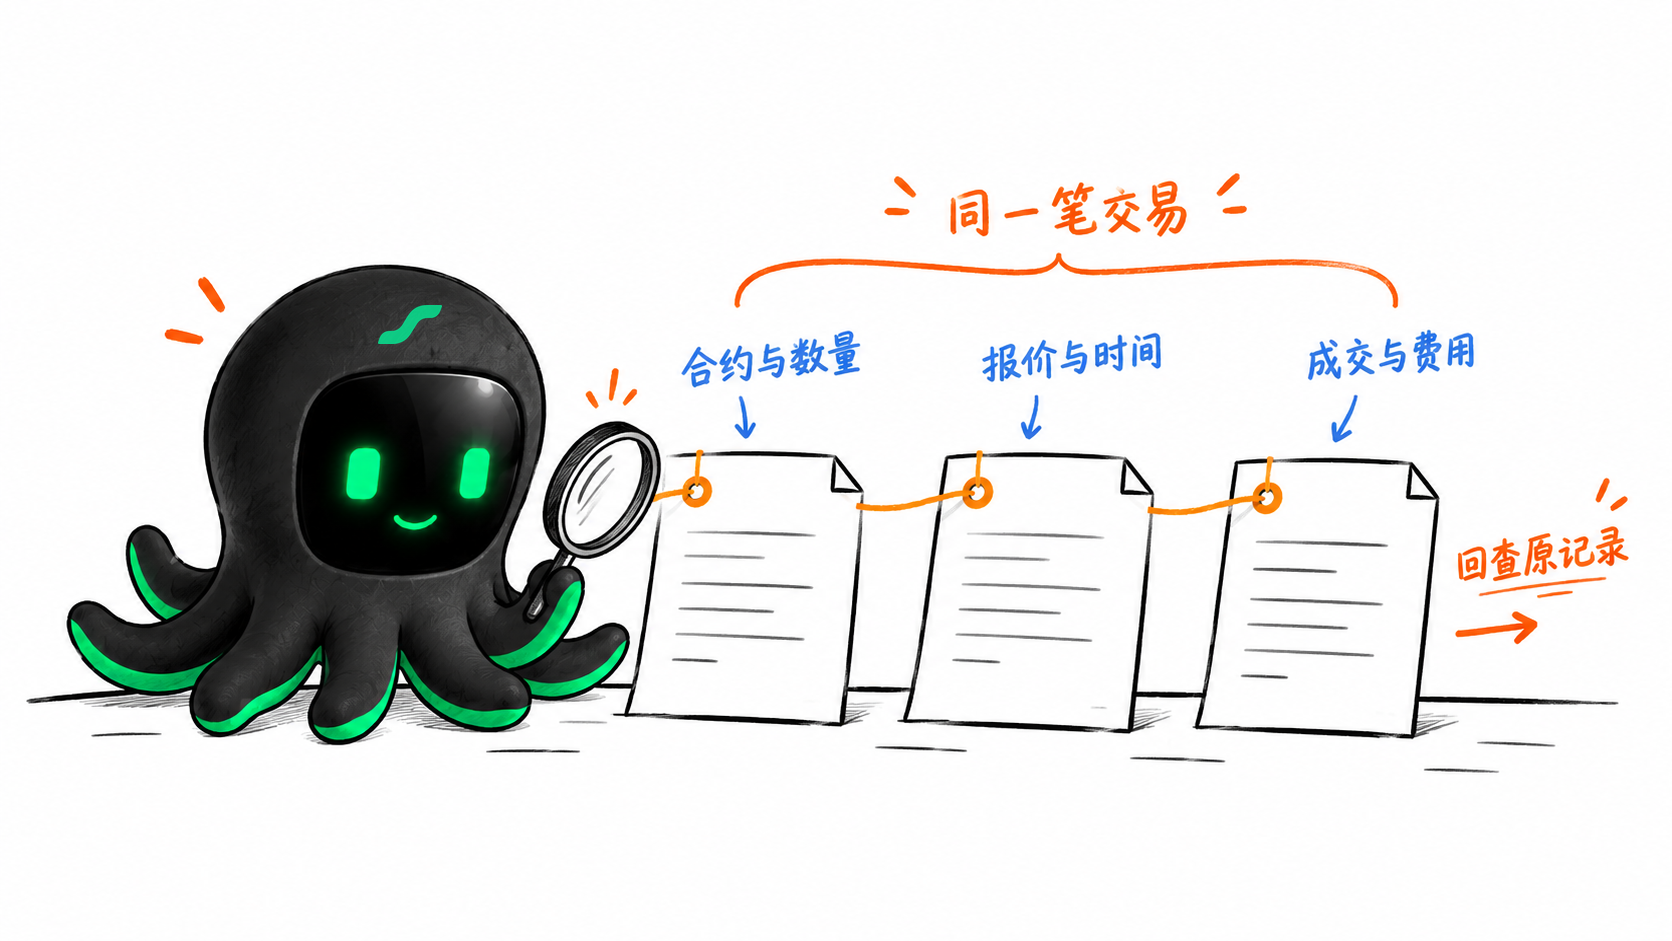
同样看涨,不等于买的是同一个东西。行权价、到期日、合约乘数不同,价格变化就可能不同。若回测与实盘连合约都没对齐,后面的精细计算可能只是在认真算两件事。
- 合约和数量一致吗?核对标的、看涨或看跌、行权价、到期日、乘数和买卖方向。
- 报价属于哪个时刻?检查下单时可见的买一、卖一和数量,再对照实际成交。收盘后的价格不能替代下单时的报价。
- 费用扣了哪些?区分报价假设造成的差额与佣金、交易所等费用,不要把同一笔费用换个名字再扣。
- 没有成交的交易怎么办?回测若默认全部成交,比较时就要把真实未成交的订单也留下,不能只留下成功成交的订单。
多腿组合,还要检查哪一层?
多腿就是把几份期权组合起来。除了每条腿的价格,还要查它们是否按计划一起成交、数量是否完整。若拆开提交,一条腿先成交、另一条还在等,期间承担的风险就可能与完整组合不同。组合订单的具体规则要看券商和市场。订单与成交说明
如果持仓跨到行权或到期阶段,还要核对对应事件。持有一条保护腿,不代表另一条被指派后所有后续动作都会替你完成。期权指派说明
报价、成交和回测结果,怎样放在一起检查?
麻烦往往不是没有数据,而是它们各说各话:报告里是一份组合的利润,券商导出的是每条腿,截图又只留下了最后价格。先把同一合约、同一时段的材料配齐,分析才不会串台。
EdgePilot Research 对话可以根据你提供的策略材料解释指标、梳理假设和后续检查。把期权回测的定价方法与对应成交材料一起交给它,先弄清楚两边哪里算得不一样,再决定该补哪份记录。
- 安装并启用 EdgePilot Research 官方插件。
- 整理同一笔交易的合约信息、回测价格、实际成交和费用,去掉账号等隐私。
- 在对话里请它逐项解释差别,再按回答回查原始材料。
| 你提供什么 | Research 对话帮你做什么 | 你能据此决定什么 |
|---|---|---|
| 合约信息与回测定价方法 | 解释两边是否在比较相同条件 | 先补合约信息还是价格假设 |
| 对应报价、成交与费用 | 梳理各项差额及其依据 | 先查进出场价格还是重复扣费 |
| 多腿的数量与事件记录 | 解释需要进一步核对的问题 | 查成交顺序、未成交腿或到期事件 |
带上这组材料,可以这样问:
用 EdgePilot Research 帮我比较这份期权策略的回测与对应成交材料:为什么回测赚钱,实际利润却少了一截?请先核对合约、数量、时间和费用是否一致,再解释中间价假设、实际成交和多腿记录里的差别,列出最先该补查的一项。
用上面的教学例子,核对结果应该落到哪里?
以下是本文示例的人工核对,不是真实交易记录或插件回答。
- 先锁定口径:同一份期权、数量 1、乘数 100、相同进出场时点,暂不扣费用。
- 拆开价格差:进场多付 0.15 × 100 = 15 美元;出场少收 0.15 × 100 = 15 美元;合计 30 美元。
- 再补证据:查实际成交时点对应的买一、卖一和报价数量,以及两边是否使用相同费用口径。没有这些记录,不能断言差额就是实际买卖价差。
- 最后重算:毛利润为 70 美元;若完整往返费用为 F,净利润为 70 − F。F 必须从记录取得,不能随意填入。
如果是多腿组合,还要保留每条腿的成交数量、先后顺序,以及未成交、指派和到期事件。本例是一份期权的价格核对,不代表完整多腿执行测试。
读完回答,先回到被指出的那笔成交或那项假设核对。重点不是让分析给策略打个分,而是能说清:这笔利润差额到底来自哪项价格或费用。
先改一项有依据的假设,再比较结果
如果差额主要来自理想成交价,就在原有回测工具里用有依据的成交条件重算;如果合约或时点不一致,先修正比较对象。不要一边改策略、一边改费用,最后不知道是哪项改变了结果。
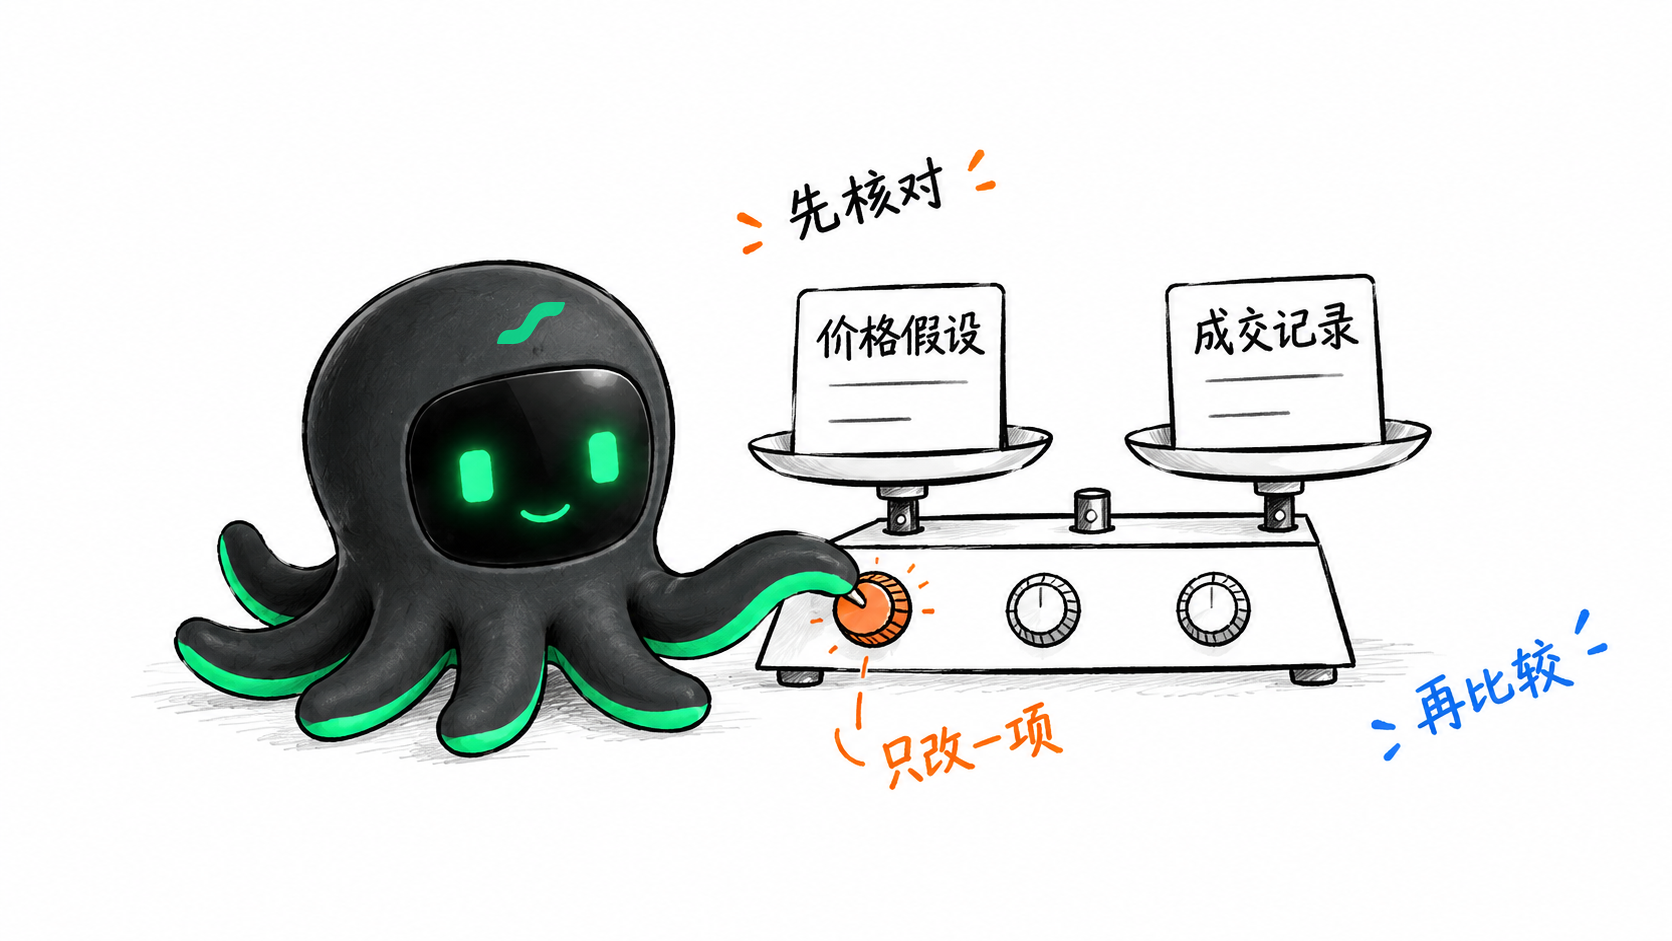
先挑一笔材料齐全的交易,用 EdgePilot Research 把回测价格和成交记录放在一起看。不用从整张收益曲线开始,先让一笔账对得上。
参考资料
本文用于交易研究教育,不构成投资建议。期权交易可能造成重大损失,历史结果不保证未来表现。