96%胜率的交易策略靠谱吗?6步判断是否值得测试
高胜率不等于高收益。用6步核查策略来源、样本、规则、盈亏结构、交易成本与过拟合风险,判断它是否值得继续研究。
先给出答案
96%胜率不能证明一套交易策略能够赚钱,也不能单凭这个数字判断发布者在骗人。胜率只表示盈利交易占全部交易的比例,没有告诉你每次赚多少、亏一次会损失多少,也没有说明手续费、点差和滑点是否已经计入。
判断一套高胜率策略是否值得进一步测试,至少要检查:结果来源、样本范围、完整规则、盈亏结构、风险指标、交易成本和稳健性。即使这些信息齐全,也只代表它具备研究条件,不代表可以直接投入真钱。
为什么96%胜率仍然可能亏钱?
胜率回答的是“赢了多少次”,不是“最后赚了多少钱”。
假设一套策略完成100笔交易:
- 96笔盈利,每笔赚1美元;
- 4笔亏损,每笔亏30美元。
最后的结果是:
96 × 1 − 4 × 30 = −24美元
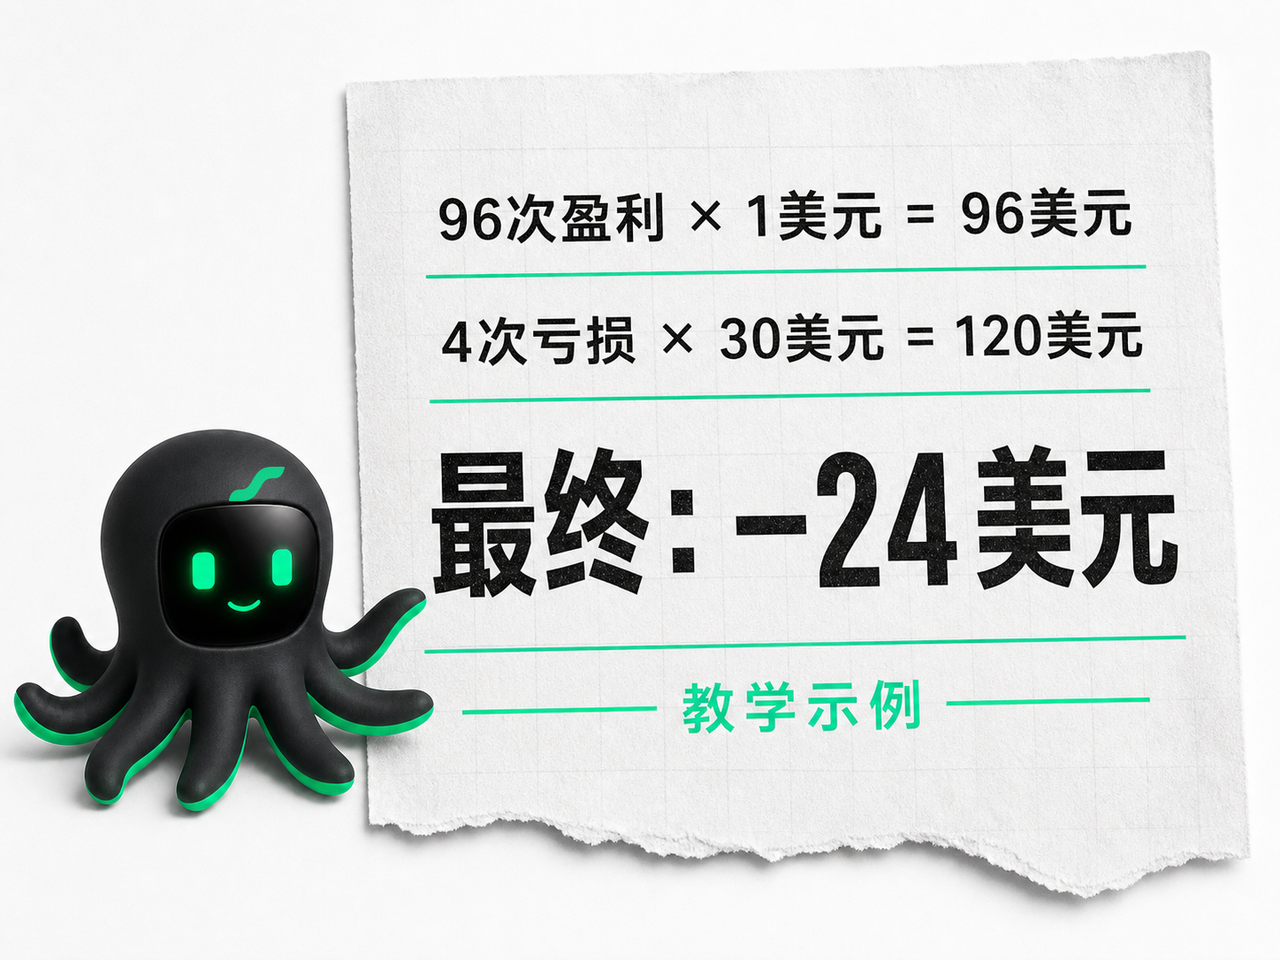
虽然胜率达到96%,账户最后仍然亏损24美元,而且这个结果还没有计算手续费、点差和滑点。
更完整的判断指标是每笔交易期望值:
每笔交易期望值
= 胜率 × 平均盈利
− 亏损率 × 平均亏损
− 平均交易成本
高胜率只有在期望值为正、样本量足够、采用合理的交易成本,并且样本外表现没有明显恶化时,才具有进一步研究价值。
TradingView对盈利交易百分比的说明也指出,高胜率不能保证策略盈利。少数金额较大的亏损,可能超过多数小额盈利的总和。
参考资料:TradingView — Percent profitable
第一步:确认收益曲线来自哪里
看到收益率和胜率之前,先确认成绩属于哪一种:
- 历史回测:策略规则在过去的数据上模拟运行。
- 样本外测试:使用没有参与参数调整的数据测试策略。
- 模拟盘:使用实时或接近实时的市场数据,但没有真实资金成交。
- 实盘记录:真实账户中的实际成交结果。
- 局部截图:只展示某一段收益、部分交易或单一账户画面。
这些证据不能相互替代。回测表现好,不代表模拟盘一定有效;模拟盘有效,也不代表实盘能获得相同结果。真实成交、流动性、交易成本、市场变化和执行延迟都可能改变最终结果。
美国商品期货交易委员会提醒,假设或模拟结果采用的成交价格和市场条件并没有真正发生在账户里,因此可能高估或低估策略表现。
参考资料:CFTC — Commodity Trading Systems Sold on the Internet
第二步:检查样本是否足够
“测试了多久”不能单独说明样本是否可靠。还要一起查看:
- 一共完成多少笔交易;
- 覆盖牛市、熊市还是震荡市场;
- 是否只展示表现最好的一段时间;
- 参数是否根据同一段历史数据反复调整;
- 是否保留独立的样本外数据。
例如,一个日线策略测试两年,可能只有几十笔交易;一个分钟级策略测试一个月,可能已经产生数千笔交易。
判断样本时,应同时看时间范围、交易次数和市场环境。
第三步:确认规则能否复现
一套策略至少要说明:
- 交易什么市场和品种;
- 使用什么时间周期;
- 什么时候进场;
- 什么时候退出;
- 如何设置止损和止盈;
- 如何确定仓位;
- 参数取值是什么;
- 数据来源和测试区间是什么。
如果缺少完整交易规则、样本区间或交易成本中的任何关键项,其他人就很难独立复现结果。此时更合理的做法是先要求补充资料,而不是立即购买服务或投入资金。
第四步:不要只看胜率,要看盈亏结构
除了胜率,还需要检查:
- 平均盈利与平均亏损;
- 盈亏比;
- 每笔交易期望值;
- Profit Factor(总盈利与总亏损绝对值之比);
- 最大单笔亏损;
- 最大连续亏损次数。
低胜率策略可能依靠少数较大的盈利获得正收益;高胜率策略也可能被少数严重亏损拖垮。任何单一指标都不能独立证明策略有效。
第五步:检查风险和真实交易成本
重点查看:
- 最大回撤;
- 收益波动;
- 夏普比率;
- 手续费;
- 买卖价差;
- 滑点;
- 资金费率或借贷成本;
- 实际可成交的订单规模。
最大回撤表示测试期间,账户从阶段高点到后续低点的最大跌幅。夏普比率用于比较收益和波动之间的关系,但它也不能单独证明策略未来会盈利。
交易频率越高,手续费、点差和滑点越可能吞噬回测中的利润。如果回测没有说明费用假设,漂亮的净值曲线可能不具备实际参考价值。
第六步:检查是否过拟合
过拟合是指策略过度适应某段历史数据中的偶然特征,在原测试区间表现很好,换一段数据或稍微改变参数后便失效。
可以用以下问题快速检查:
- 参数稍微变化,结果是否立即崩溃?
- 换一个时间区间,表现是否明显恶化?
- 换一个相近市场,策略逻辑是否仍然成立?
- 是否有独立的样本外测试?
- 是否进行了滚动测试或前向测试?
- 策略逻辑是否能够用经济或市场机制解释?
如果一个策略只有在某组非常精确的参数下才有效,应优先怀疑它拟合了历史噪声。
免费分享就一定是骗局吗?
不一定。有人免费分享策略是为了交流研究、展示教学案例或邀请其他开发者检查代码;也有人先用免费策略吸引关注,再销售课程、会员、交易信号或跟单服务。
免费不能证明发布者可信,也不能证明这是一场骗局。更有用的判断方法,是检查发布者提供了什么,以及刻意省略了什么。
需要警惕的信号包括:
- 承诺稳赚或保证收益;
- 反复强调回报,却不展示最大回撤;
- 只展示表现最好的一段时间;
- 不说明市场、周期、参数和费用;
- 不公开完整进出场规则;
- 不允许他人独立复现;
- 催促用户立即付费、入金或连接账户。
三种处理结果:放弃、观察或继续测试
放弃
- 无法说明策略规则;
- 结果来源不清;
- 承诺收益或刻意隐藏风险;
- 无法复现,也拒绝补充资料。
继续观察
- 基本逻辑可以理解;
- 但样本、费用或风险指标不完整;
- 暂时不购买、不复制参数、不投入资金。
值得进一步测试
- 规则和参数明确;
- 数据区间、交易次数和费用假设可核验;
- 能够独立复现;
- 有样本外或前向测试;
- 风险边界清楚。
“值得测试”只表示资料相对完整,可以进入历史研究或模拟验证。它不表示策略已经通过验证,更不表示可以直接投入真钱。
如何用EdgePilot Research检查现有资料
完成上述人工检查后,你可能仍面对两个问题:资料散落在不同页面,以及不知道还缺少哪些测试条件。
EdgePilot Research是EdgePilot提供的策略研究工具,用于查看审核目录中的策略逻辑、参数、历史数据区间、费用假设、最大回撤和夏普比率。
它不提供收益保证,也不能仅凭截图验证任意外部策略。
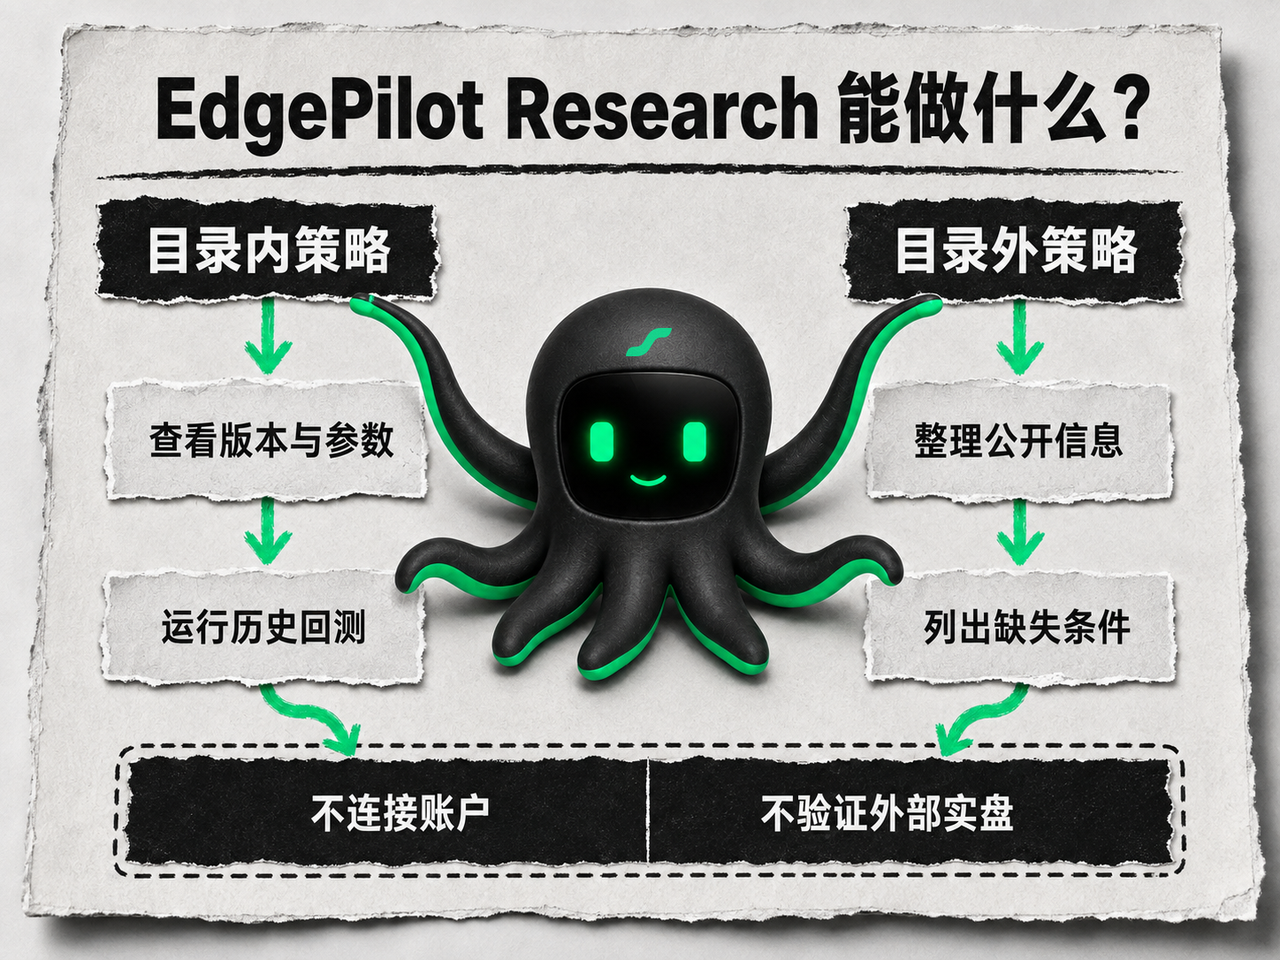
EdgePilot Research可以:
- 整理外部策略已经公开的信息;
- 指出缺失的市场、周期、参数、费用和风险条件;
- 查看审核目录中逻辑相近的策略;
- 对目录中受支持的具体策略版本运行历史研究;
- 保留复现研究所需的记录。
EdgePilot Research不能:
- 仅凭一张截图还原完整策略;
- 自动证明发布者的交易记录真实;
- 验证任意外部策略;
- 判断策略未来是否盈利;
- 替用户直接启动真实交易。
你可以这样提问:
“我看到一套声称胜率达到96%的外部策略。以下是发布者公开的规则和回测信息。请整理现有资料,并列出缺失的市场、交易周期、进出场规则、参数、费用、数据区间和风险条件。不要判断未来收益,不要生成或执行外部策略代码,也不要启动交易。如果审核目录中存在逻辑接近的策略,请列出相关策略供我查看。”
产品说明:EdgePilot Research
常见问题
胜率越高,策略越好吗?
不一定。胜率只表示盈利交易占比,不表示总利润。判断策略还需要结合平均盈利、平均亏损、交易成本、最大回撤、样本量和测试条件。
真实交易截图能够证明策略有效吗?
不能。单张截图无法显示完整时间范围、全部交易记录、账户资金变化和未展示的亏损阶段。它只能作为线索,不能作为完整证据。
没有实盘验证,能否判断策略值得研究?
可以判断现有资料是否完整,以及是否具备历史研究条件,但不能据此判断策略未来是否盈利。
TradingView回测结果靠谱吗?
回测是研究工具,不是收益保证。结果是否有参考价值,取决于规则是否可复现、数据是否合理、是否计入成本、是否存在前视偏差或过拟合,以及样本外表现是否稳定。
EdgePilot Research可以验证任意外部策略吗?
目前不能。它可以整理外部策略的公开信息和缺失条件,但只能对审核目录中可用的具体策略版本执行历史研究。
历史回测通过后,可以直接投入真钱吗?
不可以。历史回测只能说明策略在特定历史数据、参数和费用假设下的表现。投入真实资金前,还需要模拟或前向测试、风险限制和独立判断。
结论
别只盯着胜率,接着把收益、最大回撤和夏普放在一起看,再问换一段测试时间还能不能站住。想找具体例子练习,就到策略库查看公开结果。
96%胜率可以成为关注一套策略的原因,但不能成为采用它的依据。真正值得继续研究的策略,需要说明结果来自哪里、采用什么规则、在什么条件下测试、承担什么风险,以及其他人如何复现。先验证资料,再验证策略;先控制风险,再考虑收益。风险提示:本文仅用于交易策略研究与风险教育,不构成投资建议、收益承诺或交易指令。历史表现不代表未来结果。