追踪止损的回测曲线为什么总是特别漂亮?
回测总能卖在高处,可当时你真的还没被止损卖掉吗?用两条价格路径看清先后顺序,再核对卖点。
追踪止损一加,回测里的卖点总在高处,看着就舒服。可那次上涨发生时,你真的还没被止损卖掉吗?先涨后跌,和先跌后涨,可能是两笔完全不同的账。查清回测怎么算这段先后顺序,才知道漂亮卖点有没有依据。
先涨后跌、先跌后涨,为什么卖出的价格不同?
追踪止损可以理解成一条跟着价格往上抬的退出线。价格创了新高,线也抬高;价格回落碰到线,就触发退出。这里讲的是已经买入、等待卖出的情况。
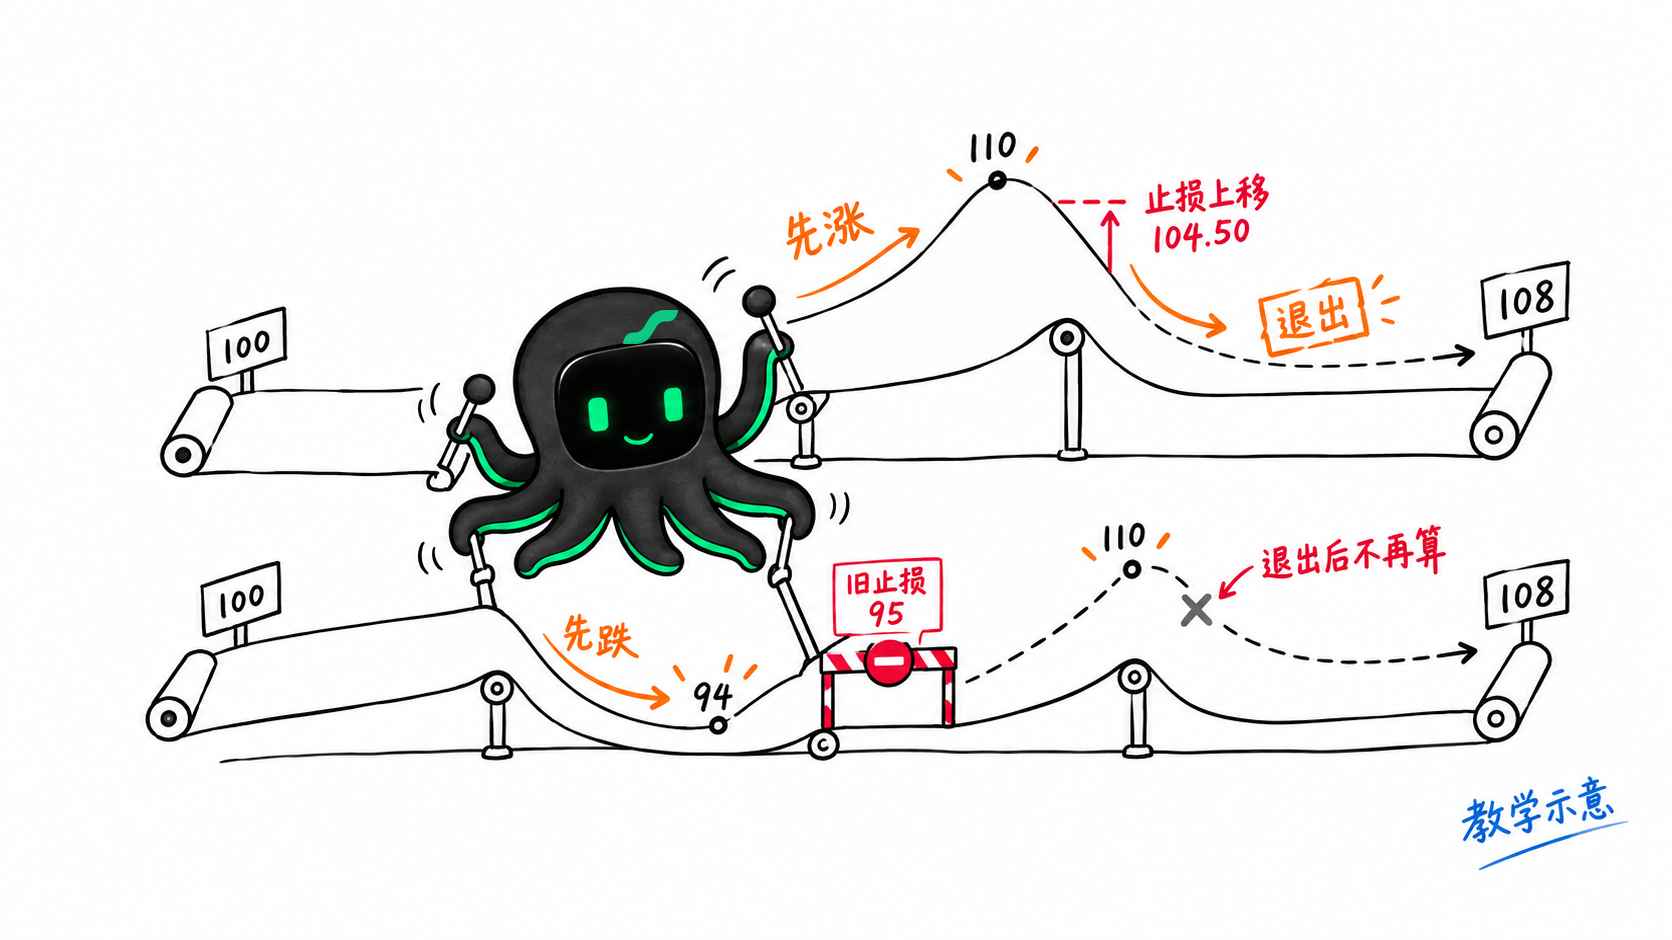
假设你已经持有仓位,之前的最高价是 100 美元。止损线放在最高价下方 5%,所以现在是 95 美元,而且已经生效。
接下来这一根 K 线,开盘 100,最高 110,最低 94,收盘 108 美元。这四个数相同,价格中间却可能这样走:
| 盘中路径 | 止损如何变化 | 假设退出价 |
|---|---|---|
| 100 → 110 → 94 → 108 | 先涨到 110,止损上移至 110 × 95% = 104.50 | 回落时触及 104.50 |
| 100 → 94 → 110 → 108 | 先跌穿原止损 95,仓位已退出 | 下跌时触及 95.00 |
先涨到 110 美元,止损线就抬到 104.50 美元。随后下跌,会先碰到这条新线。可如果先跌,碰到原来的 95 美元止损线就退出了,后面再涨到 110 也没这笔仓位什么事了。
两个假设卖出价相差 9.50 美元。本例为了看清顺序,假设价格没有跳空,碰到止损线就按那个价成交,也没有滑点。
像坐公交,你已经在前一站下车了,车后来开到终点,不能算你也坐到了。回测同样不能把退出之后的上涨,继续算成这笔交易的收益。
一根 K 线看不出先后,回测软件是怎么算的?
一根 K 线只告诉你开盘、最高、最低和收盘四个价,没有把中间每一步都留下。缺了这段顺序,回测软件就得用它自己的规则处理。
例如,TradingView 官方文档说明,默认模拟器会参考开盘价更接近最高价还是最低价,来假定盘中价格先往哪边走。这是该软件的做法,不代表所有回测都用同一条路径,更不等于它们都专挑最赚钱的路径。
所以,先看自己用的软件和设置,再查那几笔卖得特别好的交易。重点是下面四件事。
当时的止损线,真的已经生效了吗?
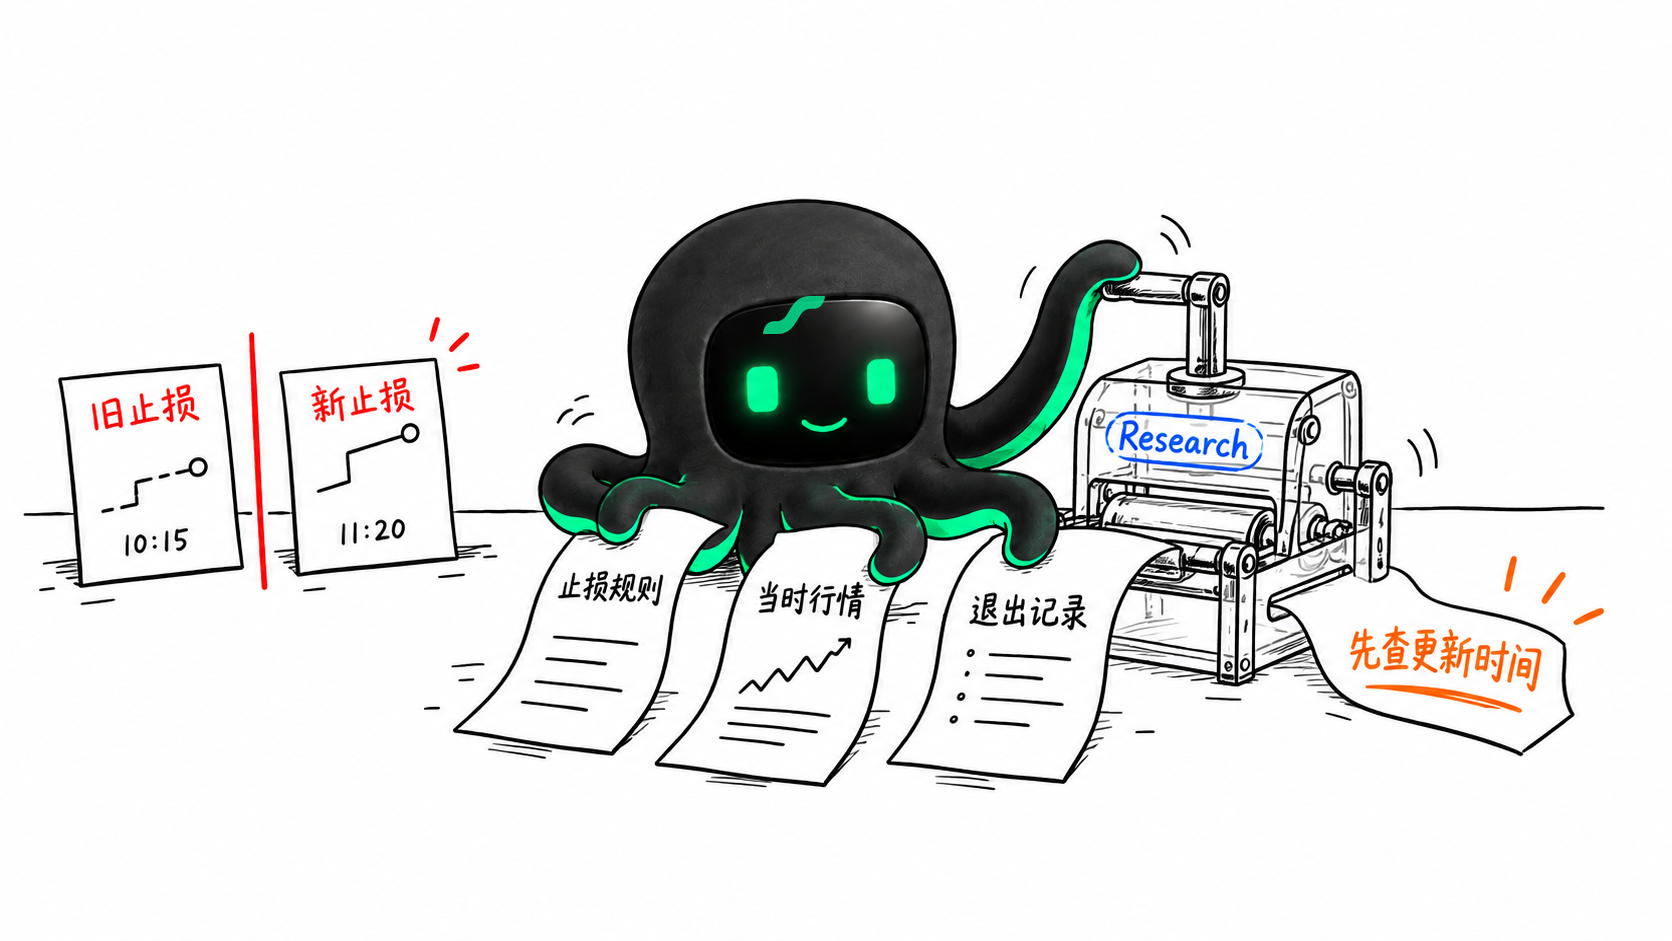
找出这根 K 线开始前的最高价和止损价,再看新的止损价什么时候出现。不要只看最后画在图上的那条线,就认定盘中一直能按它退出。
止损是盘中更新,还是收盘后才更新?
每次价格变化就更新,和等一根 K 线结束再更新,不是同一套做法。收盘后才知道的最高价,不能拿回去替盘中的交易安排卖点。
换成更细的行情,能看清哪边先到吗?
如果原来用一小时 K 线,可以检查更短周期的数据,看看能不能分清先涨还是先跌。但更细的数据也可能有缺口,还得检查时间是否连贯。不是文件变大了,答案就一定变准。
触发止损的价格,就是实际算成交的价格吗?
把触发记录和成交记录分开看。遇到跳空、延迟或滑点,成交价可能不同。按所用软件支持的方式检查这些设置,先比较同一批交易,别只看最后总共赚了多少。
每个追踪止损策略,都要查到逐笔行情吗?
不一定。止损设得较远、持仓较久时,有些盘中顺序差异对结果影响不大。先抽查最影响利润的几次退出,再决定要不要找更细的数据。查的是钱怎么算来的,不是比谁的数据文件更大。
卖点好得出奇,怎样核对当时的退出记录?
自己查的时候,经常要在脚本、走势图和成交表之间来回切。止损到底什么时候更新,看完一张图又得回去翻代码。
把规则、当时的行情和退出记录放进 EdgePilot Research 对话,AI 可以帮你解释哪个时点影响了结果,以及接下来该找哪条记录。问题落到一笔具体交易上,回答也更容易用得上。
安装并启用 EdgePilot Research 官方插件后,我们用刚才两条价格路径实际问了一次:
用 EdgePilot Research 帮我检查追踪止损:已有多头仓位,旧最高价 100 美元、已激活止损 95 美元,止损跟随最高价下方 5%。这一根 K 线开 100、高 110、低 94、收 108。为什么先涨后跌与先跌后涨会产生不同退出价?假设无跳空、无滑点、触及即成交,说明我接下来应该核对哪些记录。请简洁回答。

EdgePilot 分别算出 104.50 美元和 95 美元,并建议核对高低点顺序、止损更新时间,以及软件怎么假定成交。下一步就可以拿真实记录追问:“这次是哪条止损线先碰到价格的?”
| 你带什么 | 请 Research 帮你看什么 | 接着查哪里 |
|---|---|---|
| 止损何时生效、何时更新 | 旧止损线和新止损线各管哪段 | 先核对哪一个时间点 |
| 这根 K 线和更细的行情 | 能否看清先涨还是先跌 | 还要补哪段数据 |
| 退出记录和成交设置 | 卖出价是否符合当时的规则 | 先重查哪项设置 |
如果继续研究的是 Research 支持的已审核策略包,还可以运行历史回测,留下这次的配置和结果。以后再对照新的退出记录,就能找到当时用的规则,不用凭记忆拼。
先查清一个卖点,再判断整条收益曲线
这里不是挑 104.50 还是 95 哪个更好看,而是看记录支持哪一种顺序。先保留当前规则,再找最影响利润的几次退出,逐笔核对。
拿一笔你觉得“卖得太漂亮”的交易,带上当时的最高价、止损规则和退出记录,用 EdgePilot Research 检查这套退出规则。先确认那次上涨时,自己的仓位还在不在。
卖出顺序弄清后,还可以继续核对:扣完交易成本后还剩多少利润。
参考资料
本文用于交易研究与软件测试教育,不构成投资建议。历史与模拟结果不保证未来表现。